Die Monetêre Beleidskomitee het Donderdag besluit om die repokoers met 25 basispunte te verhoog, wat die nuwe rentekoers op 10.50% te staan bring. Hierdie jongste verhoging beteken dat die prima rentekoers, wat direk 'n invloed op verbruikers het, van 10.25% tot dieselfde vlak van 10.50% styg. Dié besluit is geneem ná die komitee se jongste vergadering in Suid-Afrika, en sal huishoudings se skuldverpligtinge verder onder druk plaas. Die implikasies van hierdie koersaanpassing sal wyd gevoel word, van die koste van verbandlenings tot die maandelikse afbetalings op voertuie en ander kredietfasiliteite. Hierdie stap deur die sentrale bank is 'n direkte reaksie op die heersende ekonomiese toestande en die behoefte om prysstabiliteit te handhaaf, selfs al plaas dit 'n bykomende las op verbruikers se finansies.
Veranderde Ekonomiese Omstandighede
Die ekonomiese omgewing waarin hierdie besluit geneem is, het aansienlik verander sedert die Monetêre Beleidskomitee se laaste vergadering in Maart. Hierdie veranderde omstandighede het vermoedelik die komitee se standpunt beïnvloed en tot die jongste rentekoersverhoging bygedra. Die komitee het 'n verskeidenheid faktore in ag geneem, insluitend globale ekonomiese tendense en plaaslike inflasiedruk. Die besluit is nie ligtelik geneem nie, maar is 'n direkte gevolg van die sentrale bank se mandaat om inflasie binne die teikenband te hou.
Oliepryse het byvoorbeeld skerp gestyg tot so hoog as $120 per vat, wat 'n beduidende impak op invoerkoste en plaaslike pryse het. Hierdie styging in globale kommoditeitspryse, veral dié van ruolie, het 'n kettingreaksie in die plaaslike ekonomie veroorsaak. Die styging in brandstofpryse raak verbruikers direk en het 'n deursyfer-effek op die koste van goedere en dienste regoor die ekonomie. Vervoerkoste vir alle produkte neem toe, wat uiteindelik deur die eindverbruiker betaal word. Dit dra by tot 'n algemene opwaartse druk op die lewenskoste vir alle Suid-Afrikaners.
Verwagtinge vir inflasie het ook toegeneem tot 4.4% vir hierdie jaar, wat die sentrale bank onder druk plaas om maatreëls in te stel om prysstabiliteit te verseker. Hierdie hoër inflasiesyfer dui op 'n breër opwaartse tendens in pryse wat die koopkrag van huishoudings verder erodeer. Die inflasieteikenband van die Suid-Afrikaanse Reserwebank is tussen 3% en 6%, en die komitee se optrede is daarop gemik om te verseker dat inflasie binne hierdie grense bly. Die volgehoue styging in inflasieverwagtinge is 'n teken dat breër ekonomiese faktore 'n rol speel, wat nie maklik met enkelvoudige ingrypings opgelos kan word nie. Die prys van voedsel word veral verwag om te styg, wat 'n direkte impak op die lewenskoste van Suid-Afrikaanse gesinne sal hê. Voedselinflasie tref lae-inkomste huishoudings die hardste, aangesien 'n groter deel van hul besteebare inkomste aan noodsaaklike voedselitems bestee word. Hierdie tendens is veral kommerwekkend in 'n land met reeds hoë werkloosheid en armoede. Die kumulatiewe effek van hoër brandstof- en voedselpryse, tesame met stygende rentekoerse, skep 'n uitdagende omgewing vir die gemiddelde huishouding.
Hierdie artikel is laas vyf uur gelede opgedateer, wat aandui dat die inligting oor die ekonomiese omstandighede en die rentekoersbesluit onlangs hersien is om die nuutste ontwikkelinge te weerspieël. Dit verseker dat lesers toegang het tot die mees relevante en tydige inligting oor hierdie belangrike ekonomiese besluit en die impak daarvan.
Impak op Huishoudings se Begrotings
Die jongste rentekoersverhoging kan 'n aansienlike impak op huishoudings se begrotings hê. Vir huishoudings met skuld van ongeveer R1.55 miljoen, kan hierdie styging soveel as R400 per maand by hul lewenskoste voeg. Hierdie berekening is gebaseer op aannames wat onder meer 'n huislening van R1 miljoen, voertuigfinansiering van R500 000 en kredietkaartskuld van R50 000 insluit, wat 'n direkte toename in maandelikse uitgawes vir skuldenaars aandui. Dit is 'n beduidende bykomende las, veral vir huishoudings wat reeds finansieel onder druk is en min ruimte in hul begroting het. Die kumulatiewe effek van verskeie koersverhogings oor die afgelope tydperk beteken dat die totale bykomende koste vir baie huishoudings selfs hoër is.
Terselfdertyd toon data dat reële salarisse vir April met 1.2% maand-tot-maand gedaal het, wat die finansiële druk verder verhoog. Hierdie afname in koopkrag beteken dat huishoudings minder kan koop met dieselfde inkomste, wat die impak van stygende uitgawes vererger. In 'n breër konteks het reële salarisse vir April ook met 2.7% jaar-tot-jaar afgeneem, wat 'n patroon van verminderde koopkrag oor 'n langer tydperk bevestig. Hierdie volgehoue tendens van dalende reële salarisse ondermyn die finansiële welstand van werkers en hul gesinne.
Die gemiddelde reële salaris het op R20 244 te staan gekom, wat die impak van inflasie op verdienste weerspieël. Dit is die laagste reële salarisvlak wat in die afgelope twee jaar aangeteken is, wat 'n kommerwekkende tendens vir verbruikers is. Die kombinasie van stygende skuldverpligtinge en dalende reële inkomste skep 'n moeilike finansiële omgewing vir die meeste Suid-Afrikaanse huishoudings. Baie sal genoodsaak wees om hul bestedingspatrone aan te pas, minder te spaar, of selfs bykomende skuld aan te gaan om die einde van die maand te haal. Hierdie artikel, wat na raming slegs 3 minute neem om te lees, verskaf dus kerninligting oor die onmiddellike en groeiende finansiële uitdagings wat Suid-Afrikaanse huishoudings in die gesig staar. Dit dien as 'n belangrike waarskuwing aan verbruikers om hul finansies noukeurig te bestuur en op die uitkyk te wees vir moontlike verdere ekonomiese druk.
Verbruikers se Groeiende Skuldlas
Die jongste DebtBusters Skuldindeks vir die eerste kwartaal van 2026 toon 'n kommerwekkende prentjie van verbruikers se finansiële nood. Volgens dié indeks benodig verbruikers wat meer as R50 000 per maand verdien, nou 'n volle 101% van hul netto salaris om elke maand hul skulde te delg. Hierdie syfer dui daarop dat hierdie inkomstegroep meer moet bestee as wat hulle verdien net om hul skuldverpligtinge na te kom. Dit is 'n onhoudbare situasie wat dikwels lei tot 'n afhanklikheid van verdere krediet om basiese lewenskostes te dek, wat die skuldspiraal verder versnel. Die feit dat selfs hoër-inkomste verbruikers hierdie vlak van finansiële benoudheid ervaar, is 'n teken van die breër ekonomiese uitdagings.
Hul skuld-tot-inkomste-verhouding het terselfdertyd ook skerp gestyg tot 'n verstommende 303%. Dit beklemtoon die mate waartoe hoër-inkomste verbruikers hulself oor die jare met skuld oorlaai het. Hierdie verhouding is 'n kritieke aanwyser van finansiële gesondheid, en 'n syfer bo 100% dui reeds op probleme. 'n Rekordgetal van 96% van alle skuldberadingsaansoekers het tans 'n persoonlike lening. Hierdie hoë persentasie wys hoe wydverspreid hierdie tipe skuld geword het onder diegene wat finansiële hulp soek. Persoonlike lenings, dikwels met hoër rentekoerse as ander vorme van krediet, kan vinnig 'n beduidende las word.
Verder het 61% van skuldberadingsaansoekers 'n betaagdag- of eenmaandlening gehad. Dit dui op die toenemende afhanklikheid van korttermynlenings om finansiële tekorte te oorbrug, wat dikwels tot 'n dieper skuldspiraal lei. Hierdie tipe lenings is gewoonlik gepaardgaande met buitengewoon hoë rentekoerse en fooie, wat die finansiële posisie van die lener verder verswak. Die gemiddelde aantal kredietooreenkomste per aansoeker het ook geklim tot 8.5 per persoon, wat die kompleksiteit en omvang van die gemiddelde verbruiker se skuldlas onderstreep. Dit beteken dat baie mense met 'n verskeidenheid van kredietprodukte jongleer, wat die risiko van wanbetaling en finansiële nood verhoog. Die DebtBusters-indeks bied 'n duidelike blik op die erns van die skuldprobleem in Suid-Afrika, wat nou 'n wye spektrum van inkomstegroepe raak.
Vooruitsigte en Kommentaar
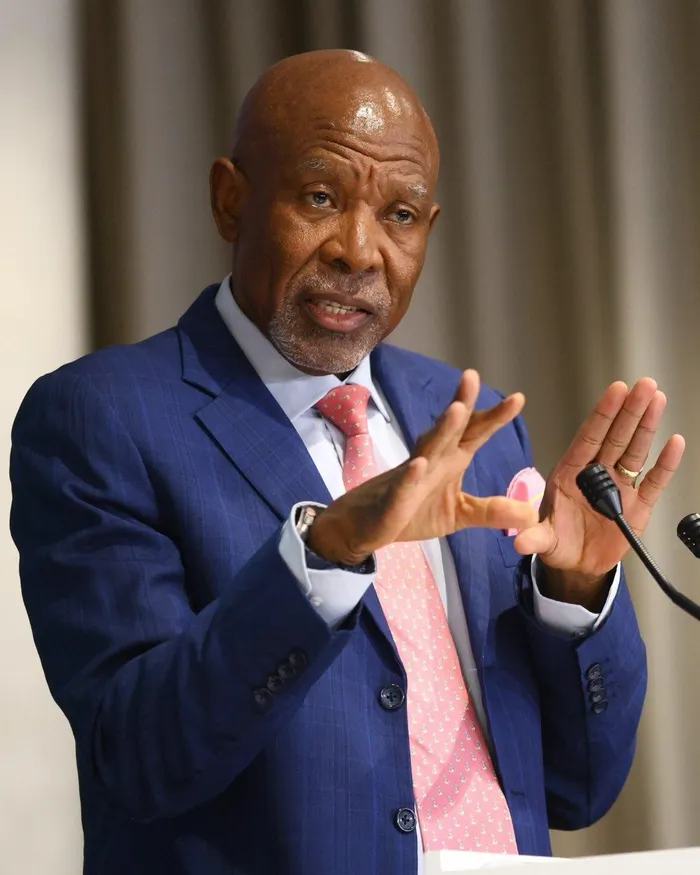
Die goewerneur van die Suid-Afrikaanse Reserwebank, Lesetja Kganyago, het die Monetêre Beleidskomitee se jongste besluit om rentekoerse te verhoog, verdedig. Hy het beklemtoon dat hierdie maatreëls noodsaaklik is om inflasie te beveg en die ekonomie te stabiliseer in die lig van veranderde ekonomiese omstandighede. Volgens Kganyago is die verhoging 'n proaktiewe stap om te verseker dat inflasie nie buite beheer raak nie, wat op die lang termyn selfs meer skadelik vir die ekonomie en verbruikers sou wees. Die bank verwag dat inflasie in die eerste kwartaal van 2025 tot die middelpunt van die teikenband sal terugkeer. Hierdie vooruitsig bied 'n mate van hoop dat die huidige tydperk van hoë rentekoerse nie permanent sal wees nie, maar dit vereis volgehoue waaksaamheid en beleidsoptrede. Die goewerneur het ook aangedui dat die bank voortdurend die ekonomiese data sal monitor en gereed is om verdere stappe te doen indien nodig. Die doelwit bly om 'n stabiele ekonomiese omgewing te skep wat volhoubare groei en die beskerming van verbruikers se koopkrag moontlik maak. Die uitdaging is om 'n balans te vind tussen die beheer van inflasie en die ondersteuning van 'n reeds sukkelende ekonomie en verbruikers wat onder toenemende druk verkeer.