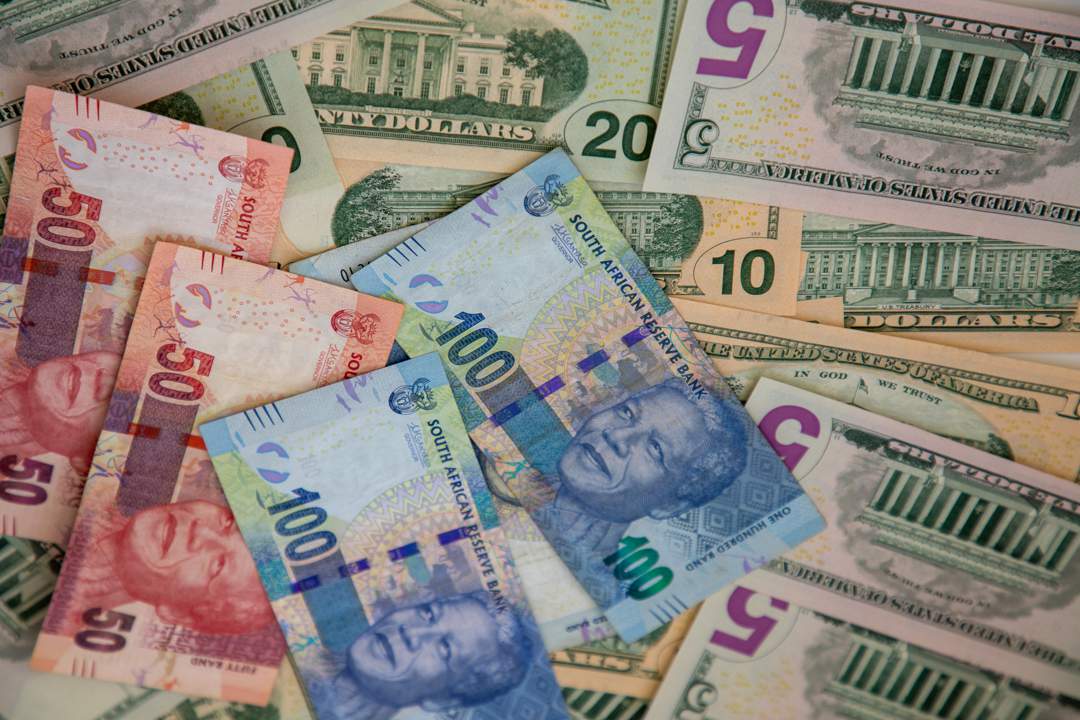
Handelaars in die sogenaamde rand-dollar-carry trade het in Maart vanjaar 'n verlies van 4.7% gely. Hierdie daling het plaasgevind te midde van wisselvallige internasionale finansiële markte en spesifieke plaaslike ekonomiese druk wat die Suid-Afrikaanse geldeenheid beïnvloed het. Die carry trade, 'n strategie waar beleggers leen in 'n laerentekoersgeldeenheid en belê in 'n hoërentekoersgeldeenheid, het in dié tydperk nie die verwagte opbrengste gelewer nie. Dié ongunstige syfer dui op 'n beduidende terugslag vir diegene wat op die rentekoersverskil tussen die rand en die dollar gespekuleer het, en beklemtoon die inherente risiko's van sulke beleggings in 'n onvoorspelbare mark. Die verlies van amper vyf persent in 'n enkele maand is 'n skerp herinnering aan die dinamiese aard van valuta-handel.
Verlede Maande se Verliese
Die rand-dollar-carry trade het in Maart 'n verlies van 4.7% getoon. Hierdie beduidende terugslag onderstreep die wisselvalligheid van sulke beleggingstrategieë. Carry trades behels tipies die leen van kapitaal in 'n geldeenheid met 'n lae rentekoers en die belegging daarvan in 'n ander met 'n hoë rentekoers, in die hoop om voordeel te trek uit die renteverskil. Die rand, wat bekend is vir sy hoër opbrengs, is 'n gewilde teiken vir hierdie soort transaksies. Die verlies van 4.7% in Maart dui egter daarop dat die wisselkoersbewegings van die rand teenoor die dollar die hoër rentekoersvoordeel uitgewis het, wat beleggers met 'n netto verlies gelaat het. Dit is 'n skerp herinnering aan die inherente risiko's en die onvoorspelbare aard van valuta- en rentekoersmarkte, veral in 'n dinamiese internasionale ekonomiese klimaat. Die syfer weerspieël die uitdagings wat beleggers in die gesig staar wanneer hulle op sulke verskille spekuleer.
Aantrekkingskrag van Obligasies
Handelaars toon tans ’n hernude belangstelling in Suid-Afrika se hoë-opbrengs obligasies. Hierdie terugkeer na die land se staatseffekte dui op ’n veranderende sentiment in die mark, veral ná onlangse verliese in ander beleggingstrategieë soos die carry trade. Die aantrekkingskrag lê in die relatief hoë rentekoerse wat hierdie obligasies bied in vergelyking met dié van ontwikkelde ekonomieë. Beleggers soek na opbrengste wat hul kapitaalbeskerming en -groei verseker, en in die huidige wêreldwye ekonomiese klimaat bied Suid-Afrikaanse obligasies ’n aanloklike opsie. Hierdie verskuiwing kan moontlik die rand stabiliseer en buitelandse kapitaal na die land lok. Dit is ’n teken dat markdeelnemers die risiko-opbrengs-profiel van hierdie effekte as gunstig beskou, veral in lig van die moontlikheid van toekomstige rentekoersverhogings of ten minste die handhawing van hoë koerse. Die hernieude vraag wys op ’n herposisionering van beleggingsfondse.
Markstabiliteit en Vooruitsigte
Belegging in Suid-Afrika se hoë-opbrengs effekte neem tans merkbaar toe, wat dui op ’n hernude vertroue in die land se finansiële markte. Hierdie toename in kapitaalvloei na die plaaslike effektemark word gesien as 'n positiewe ontwikkeling vir die rand, aangesien dit die vraag na die geldeenheid verhoog en sodoende moontlik tot stabiliteit kan lei. Die aantrekkingskrag van hierdie effekte spruit voort uit hul relatief hoë rentekoerse in vergelyking met dié in ontwikkelde ekonomieë, wat beleggers lok wat op soek is na beter opbrengste.
Terselfdertyd het die wisselvalligheid in die rand se wisselkoers aansienlik afgeneem, met prysskommelings wat nou onder die vlakke van voor die oorlog in Oekraïne gedaal het. Hierdie vermindering in markonsekerheid skep ’n meer voorspelbare beleggingsomgewing en kan verdere buitelandse investering aanmoedig. Die kombinasie van stygende belegging in effekte en die afname in wisselkoerswisselvalligheid dui op 'n verbeterende sentiment teenoor die Suid-Afrikaanse ekonomie en sy geldeenheid.